التكافل ببساطة: التأمين الإسلامي مقابل التقليدي في الإمارات
-
التكافل هو تأمين متوافق مع الشريعة: يتبرع المشتركون باشتراكاتهم في صندوق مشترك يدفع التعويضات، بدلًا من نقل الخطر إلى شركة مملوكة لمساهمين تستهدف الربح.
-
يدير المشغّل الصندوق مقابل أجر وكالة معلن، أو حصة مضاربة من أرباح الاستثمار، أو مزيج منهما.
-
إذا أنهى الصندوق السنة بفائض فهو ملك للمشتركين وقد يوزَّع أو يُحتجز في الاحتياطيات؛ بينما تحتفظ الشركة التقليدية بربح الاكتتاب للمساهمين.
-
مشغلو التكافل في الإمارات مرخصون وخاضعون لرقابة مصرف الإمارات المركزي بموجب المرسوم بقانون اتحادي رقم 48 لسنة 2023، مع حوكمة شرعية تشرف عليها الهيئة العليا الشرعية.
-
عمليًا، تحاكي منتجات التكافل نظيراتها التقليدية (مركبات، صحة، تكافل عائلي) والأسعار متقاربة عادة؛ والفروق في بنية العقد وفلترة الاستثمارات وحقوق الفائض.
-
اختر بناء على تفضيلك الشرعي إضافة إلى معايير أي شركة تأمين: الشبكة وسجل التعويضات والخدمة والسعر.
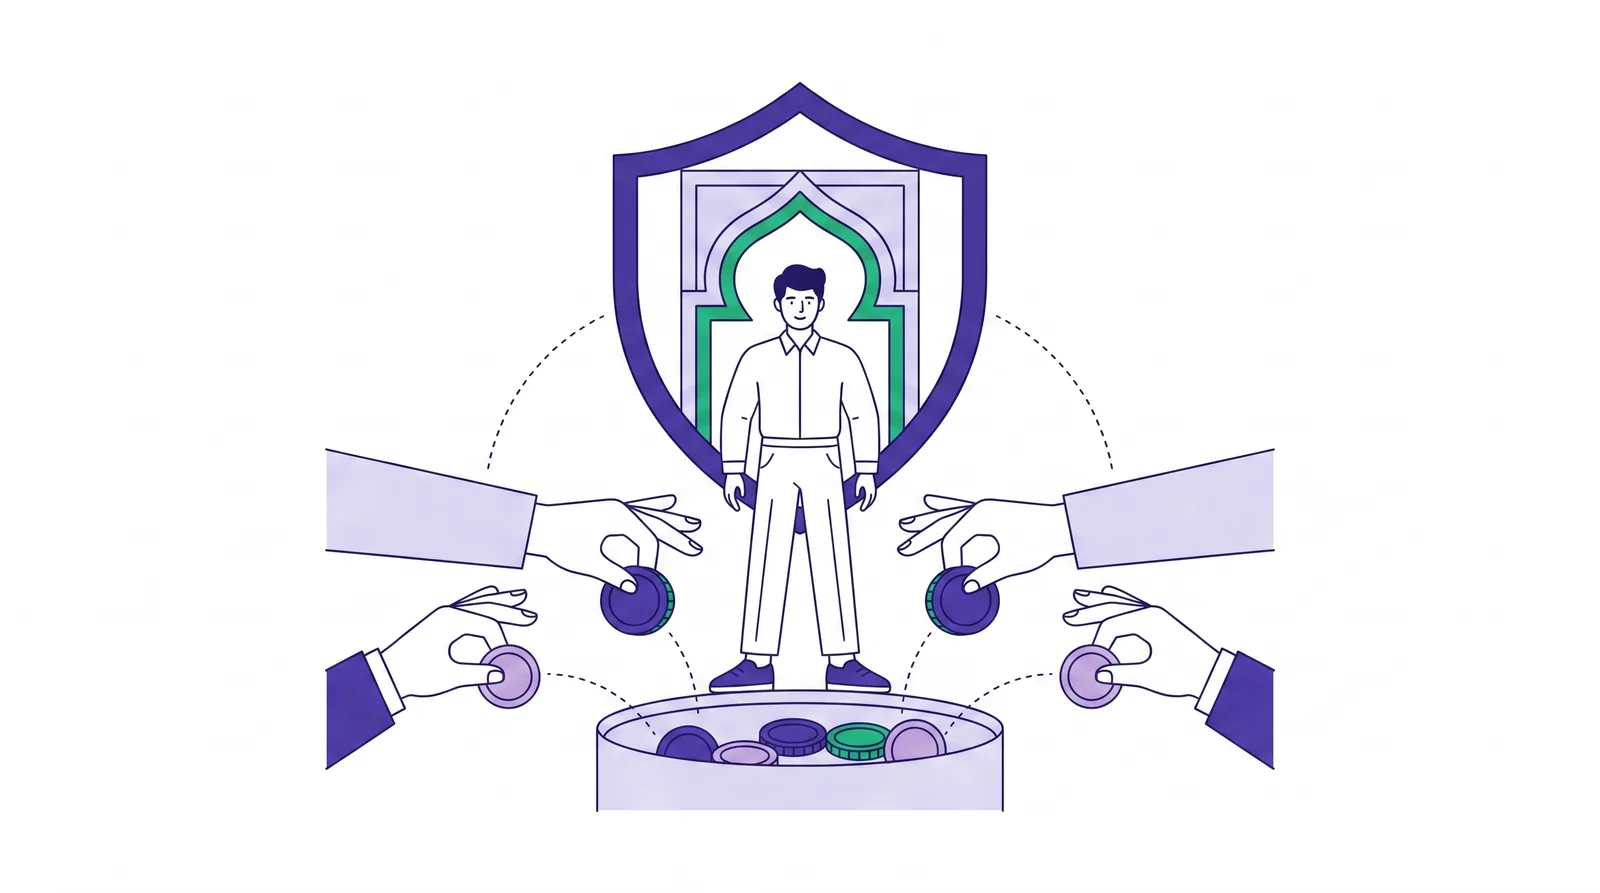
التكافل هو التأمين بصياغة متوافقة مع الشريعة. فبدلًا من دفع قسط لشركة تتحمل خطرك وتحتفظ بالربح، تتبرع باشتراك (تبرّع) في صندوق جماعي يملكه المشتركون معًا. تُدفع التعويضات من الصندوق، ويديره مشغّل مقابل أجر شفاف، وأي فائض في نهاية السنة يعود للمشتركين لا للمساهمين. التكافل في الإمارات خيار منظم وشائع يغطي المركبات والصحة والحياة (التكافل العائلي) والممتلكات. إليك كيف يعمل ومتى يهم الفرق فعلًا.
لماذا يثير التأمين التقليدي إشكالات شرعية؟
يحدد الفقهاء ثلاث إشكالات في عقد التأمين التقليدي:
-
الغرر (عدم اليقين المفرط): تدفع قسطًا محددًا مقابل نتيجة غير محددة؛ فالمبادلة نفسها غير مؤكدة.
-
الميسر (المضاربة الشبيهة بالقمار): يكسب طرف على حساب الآخر بحسب وقوع الحدث أو عدمه.
-
الربا: تستثمر الشركات التقليدية احتياطياتها بكثافة في أدوات بفوائد مثل السندات.
يعيد التكافل صياغة المعاملة. اشتراكك تبرع لمساعدة بقية المشتركين لا ثمنًا لوعد. والتعاون المتبادل يزيل الاعتراض على الغرر، وتُستثمر أصول الصندوق حصرًا في أدوات متوافقة مع الشريعة (صكوك وأسهم مفلترة وودائع إسلامية). منطق الفلترة نفسه يقوم عليه العمل المصرفي الإسلامي في الإمارات وخيارات الادخار والاستثمار المتوافقة مع الشريعة.
كيف يعمل صندوق التكافل فعلًا؟
يوجد صندوقان متجاوران:
-
صندوق مخاطر المشتركين (وعاء التبرع): تصب فيه كل الاشتراكات، وتُدفع منه التعويضات وتكاليف إعادة التكافل والاحتياطيات الفنية.
-
صندوق المساهمين: رأس مال المشغّل نفسه. يكسب أجور المشغّل، والأهم أنه يساند الوعاء: إذا سجل صندوق التبرع عجزًا وجب على المشغّل تقديم قرض حسن بلا فائدة لتغطيته، يُسترد من فوائض السنوات اللاحقة.
ما نموذجا الوكالة والمضاربة؟
يتقاضى المشغّل أجره عبر إحدى ثلاث بنى معلنة:
| النموذج | كيف يكسب المشغّل | الاستخدام النموذجي في الإمارات |
|---|---|---|
| الوكالة | نسبة ثابتة من الاشتراكات كأجر إدارة، تُعلن مقدمًا | الأشيع في التكافل العام (مركبات، صحة) |
| المضاربة | حصة متفق عليها من أرباح استثمار أصول الصندوق | استُخدم تاريخيًا في المنتجات الاستثمارية |
| الوكالة مع المضاربة | أجر وكالة على الاشتراكات مع حصة من ربح الاستثمار | شائع في التكافل العائلي (الحياة) |
الخلاصة العملية: أجر المشغّل تعاقدي ومعلن وليس ربح الاكتتاب المتبقي. اسأل عن نسبة أجر الوكالة قبل التوقيع؛ فهي مذكورة في مستندات الوثيقة.
ماذا يحدث للفائض؟
إذا تجاوزت الاشتراكات وعوائد الاستثمار التعويضات والاحتياطيات، أنهى وعاء التبرع السنة بفائض. وبموجب قواعد التكافل لدى المصرف المركزي، هذا الفائض ملك للمشتركين. ويجوز للمشغّل توزيعه (نقدًا أو خصمًا من الاشتراكات) أو احتجاز جزء منه في الاحتياطيات لتثبيت السنوات المقبلة، وفق سياسة يقرها مجلس الإدارة والرقابة الشرعية. التوزيعات عمليًا متواضعة وغير مضمونة، فاعتبر الفائض سمة هيكلية لا خصمًا تعتمد عليه.
من ينظم التكافل في الإمارات؟
منذ 2021 انتقلت الرقابة على التأمين إلى مصرف الإمارات المركزي الذي ضم هيئة التأمين السابقة. ويقوم الإطار الحالي على:
-
المرسوم بقانون اتحادي رقم 48 لسنة 2023 بشأن تنظيم أعمال التأمين، ويشمل مشغلي التكافل إلى جانب الشركات التقليدية.
-
لوائح التكافل لدى المصرف المركزي (المنقولة والمحدّثة من كتاب قواعد هيئة التأمين)، التي توجب فصل أموال المشتركين عن أموال المساهمين، وسياسات الفائض، وآلية القرض الحسن.
-
الهيئة العليا الشرعية التي تشرف على الحوكمة الشرعية للمؤسسات المالية الإسلامية ومنها مشغلو التكافل؛ ولدى كل مشغّل لجنة رقابة شرعية داخلية أيضًا.
حماية حاملي الوثائق إذن مساوية في القوة للتأمين التقليدي: الجهة الرقابية نفسها، ورقابة الملاءة نفسها، وقنوات الشكوى نفسها (سندك، وحدة تسوية منازعات المصارف والتأمين المرتبطة بالمصرف المركزي). من مشغلي التكافل المرخصين في الإمارات كما في 2026: سلامة (الشركة العربية الإسلامية للتأمين) وأبوظبي الوطنية للتكافل وسكون تكافل؛ راجع سجل المصرف المركزي للتأكد من الترخيص قبل الشراء.
التكافل مقابل التأمين التقليدي: مقارنة مباشرة
| الخاصية | التكافل | التقليدي |
|---|---|---|
| العقد | تبرع في صندوق مشترك | نقل الخطر إلى الشركة مقابل قسط |
| من يملك ربح الاكتتاب | المشتركون (الفائض) | المساهمون |
| دخل المشغّل | أجر وكالة معلن و/أو حصة مضاربة | ربح الاكتتاب مع دخل الاستثمار |
| الاستثمارات | متوافقة مع الشريعة فقط (صكوك وأسهم مفلترة) | غير مقيدة، وغالبًا مثقلة بالسندات |
| عجز الصندوق | يقرضه المشغّل قرضًا حسنًا يُسترد من الفائض اللاحق | يتحمله المساهمون |
| الجهة الرقابية في الإمارات | المصرف المركزي مع الهيئة العليا الشرعية | المصرف المركزي |
| المنتجات | مركبات وصحة وتكافل عائلي وممتلكات | النطاق نفسه |
متى يهم اختيار التكافل عمليًا؟
-
إذا كان الالتزام الشرعي يهمك فهو يهم كليًا. التكافل هو البنية الوحيدة التي يقبلها معظم الفقهاء، خصوصًا لتغطية الحياة حيث يحل التكافل العائلي محل التأمين التقليدي لأجل محدد. وينطبق منطق القرار نفسه كما في البطاقات الإسلامية مقابل التقليدية: الجوهر قبل المسميات.
-
في السعر توقع التكافؤ لا الخصومات. في تأمين المركبات والخطط الصحية، تقع عروض التكافل عادة في النطاق نفسه للعروض التقليدية للملف ذاته. قارن على الشبكة وخدمة التعويضات والتكلفة الكلية تمامًا كما تفعل عادة.
-
اقرأ سياسة الفائض إن كانت تعنيك. تختلف ممارسات التوزيع بين المشغلين ونادرًا ما تكون سببًا لاختيار أحدهم.
-
في حماية الحياة، قارن عروض التكافل العائلي بأسعار التأمين لأجل محدد. يُحدد مبلغ التغطية بالطريقة نفسها؛ وأداة تقدير احتياجات التأمين تصلح للاثنين.
-
تحقق من القوة المالية للمشغّل. تدخل المصرف المركزي مع مشغلي تكافل أضعف في السنوات الأخيرة، ومنها منع أحدهم من إصدار عقود جديدة في 2025. الترخيص هو الحد الأدنى لا الأقصى؛ انظر إلى سمعة سداد التعويضات.
الأسئلة الشائعة
هل التكافل أغلى من التأمين التقليدي؟
عادة لا. ينافس مشغلو التكافل في الإمارات الشركات التقليدية مباشرة في منتجات المركبات والصحة والحياة، وتقع عروض الملف نفسه في النطاق ذاته عادة. وأي فرق مصدره تسعير المشغّل وشبكته لا بنية التكافل نفسها.
هل أسترد فعلًا أموالًا من الفائض؟
أحيانًا، لكن لا تبنِ عليه. الفائض ملك للمشتركين بموجب قواعد المصرف المركزي، لكن المشغلين يحتجزون احتياطيات مشروعة لتثبيت الصندوق، والتوزيعات حين تحدث صغيرة نسبيًا مقارنة بالاشتراكات.
هل التكافل للمسلمين فقط؟
لا. يمكن لأي شخص شراء منتجات التكافل، وبعض غير المسلمين يختارونها للبنية التعاونية أو لأن العرض كان الأفضل ببساطة. وبالمقابل، اختيار التكافل لا يغير آلية التعويضات والشبكات وشروط الوثيقة في التعامل اليومي.
هل أموالي آمنة إذا سجل صندوق التكافل عجزًا؟
يجب على المشغّل دعم العجز بقرض حسن من أموال المساهمين، وتنطبق قواعد الملاءة لدى المصرف المركزي على المشغّل ككل. كما تدعم التعويضاتِ ترتيباتُ إعادة التكافل. إطار الحماية مساوٍ في القوة للتأمين التقليدي.
هل يلبي تكافل المركبات أو الصحة المتطلبات القانونية للتأمين؟
نعم. وثائق تكافل المركبات تلبي متطلب المسؤولية تجاه الغير الإلزامي، ويمكن لخطط التكافل الصحية أن تكون متوافقة مع اشتراطات هيئة الصحة بدبي ودائرة الصحة أبوظبي، شرط اعتماد المنتج المحدد. تأكد من التوافق للخطة المعنية كما تفعل مع أي شركة.
المصادر والمراجع
-
مصرف الإمارات المركزي، إطار التأمين التكافلي ومتطلبات فصل الصناديق والفائض والقرض الحسن في كتاب القواعد (centralbank.ae, rulebook.centralbank.ae)
-
حكومة الإمارات، المرسوم بقانون اتحادي رقم 48 لسنة 2023 بشأن تنظيم أعمال التأمين (uaelegislation.gov.ae)
-
المصرف المركزي ووسائل إعلام إماراتية، الإجراء الرقابي في 2025 بمنع شركة تكافل من إصدار عقود جديدة، مثالًا على الإنفاذ الفعلي (centralbank.ae, zawya.com)
-
Chambers and Partners، دليل ممارسات التأمين وإعادة التأمين 2026 للإمارات، نظرة عامة سوقية وتنظيمية (practiceguides.chambers.com)
هذا المقال لأغراض المعلومات العامة ولا يشكل نصيحة مالية، وليس إرشادًا دينيًا: للفتوى في جواز منتجات التأمين استشر عالمًا مؤهلًا. تتغير الأسعار والرسوم واللوائح باستمرار، فتأكد دائمًا من الشروط الحالية لدى المشغّل أو المصرف المركزي. تختلف شروط الوثائق؛ اقرأ صياغة الوثيقة بما فيها أجر الوكالة وسياسة توزيع الفائض.