الصيرفة التقليدية مقابل الإسلامية في الإمارات: الفروق العملية
-
الفرق البنيوي: البنوك التقليدية تُقرض المال بفائدة؛ والإسلامية تتجنب الفائدة (الربا) بهيكلة التمويل بيعاً أو إجارة أو مشاركة، مع هيئة رقابة شرعية تعتمد كل منتج.
-
الفروق العملية أصغر مما توحي به الدعاية: التسعير يُعلن «معدل ربح» ينافس أسعار الفائدة مباشرة، والتنظيم هو كتاب قواعد المصرف المركزي نفسه، وفحوص نسبة عبء الدين وملف الاتحاد الائتماني والأهلية متطابقة.
-
وحيث يهم الفرق فعلاً: آليات التسوية المبكرة، ومعاملة التأخر (صدقة لا غرامة مركبة)، وميل الهياكل للثبات مقابل التعويم، وبعض التفاصيل الدقيقة في المنتجات.
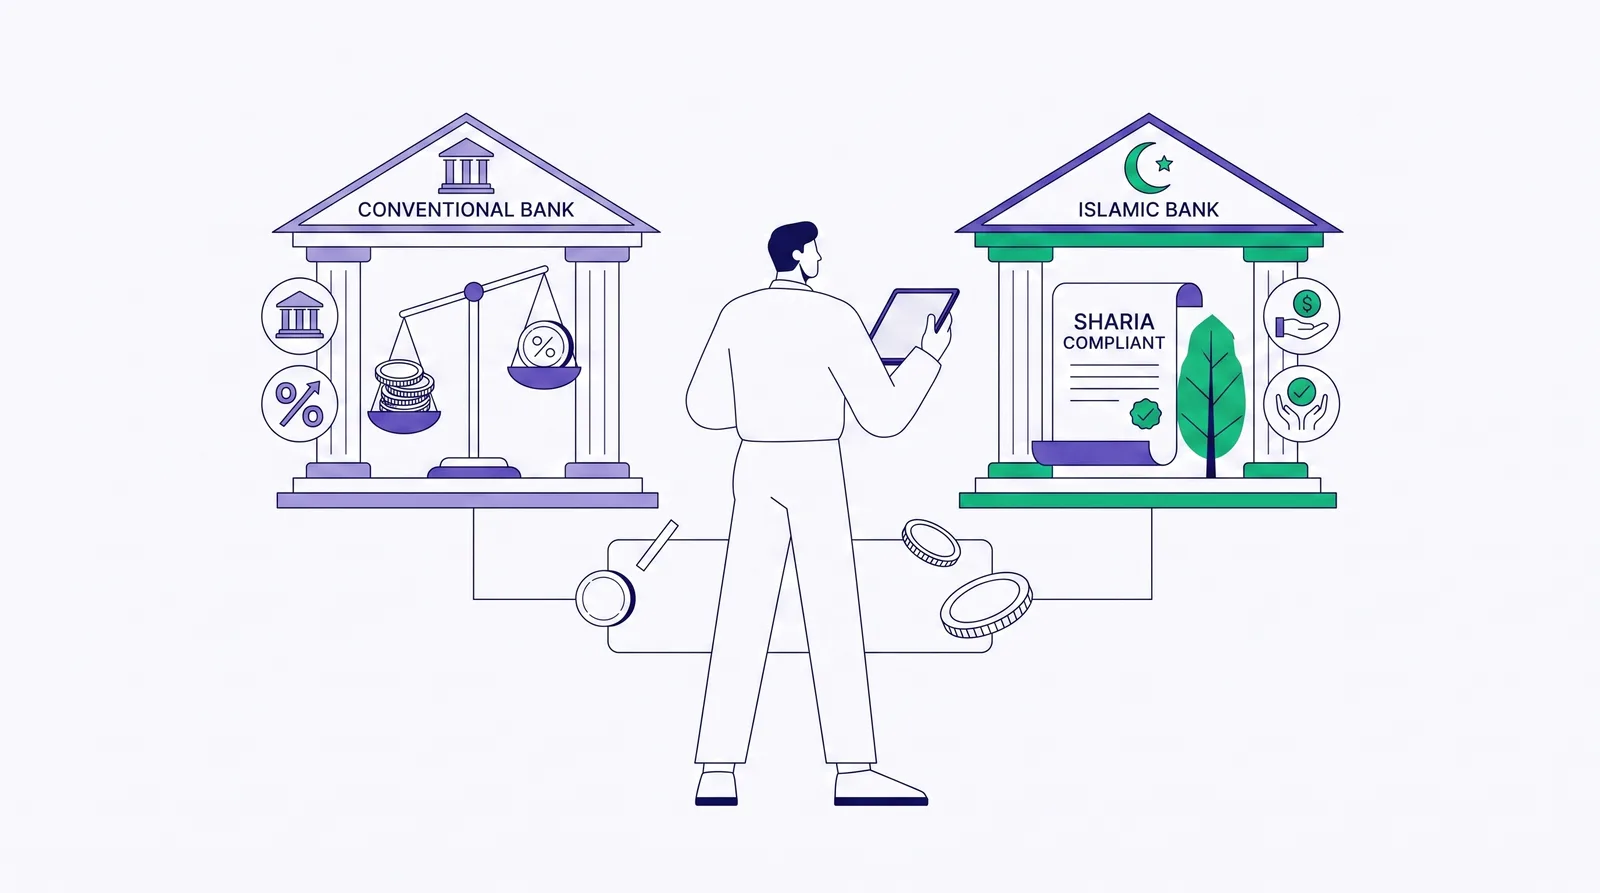
كلا النظامين سيموّل سيارتك ويُصدر بطاقتك ويستضيف راتبك. والاختيار بينهما أقل تعلقاً بالأيديولوجيا منه بفهم أربعة أو خمسة فروق ميكانيكية ملموسة. إليكها بلا لغة الكتيبات.
كيف يكرر التمويل الإسلامي كل منتج؟
التمويل الشخصي: بدل القرض، تورّق/مرابحة سلع: يشتري البنك سلعة ويبيعها لك بالتكلفة زائد ربح ثابت، فتبيعها نقداً وتسدد أقساطاً. الأثر الاقتصادي: تمويل بتكلفة ثابتة؛ والشكل القانوني: بيع.
تمويل السيارات: مرابحة (يشتري البنك السيارة ويبيعها لك بسعر مُربَح يُدفع أقساطاً) أو إجارة منتهية بالتمليك.
تمويل السكن: إجارة (البنك يملك وأنت تستأجر مع انتقال الملكية) أو مشاركة متناقصة (ملكية مشتركة تشتري حصتها تدريجياً). والأسعار تتبع اقتصاديات الإيبور نفسها المشروحة في الفائدة الثابتة مقابل المتغيرة للرهن العقاري.
البطاقات: هياكل تورّق أو رسوم بدل الفائدة الدوارة.
الودائع: حسابات استثمار بالمضاربة وودائع وكالة بدل الادخار بفائدة؛ والعوائد «ربح متوقع» يُدار عملياً ليكون شبيهاً بعوائد الودائع.
المتطابق بحكم التنظيم
البنوك الإسلامية مرخصة من المصرف المركزي وتقبع داخل قواعد المستهلك نفسها: نسبة عبء الدين 50% وسقف الـ20 ضعفاً ومدة الـ48 شهراً تسري على المرابحة كما على القروض تماماً؛ وملفك لدى الاتحاد للمعلومات الائتمانية يُفحص ويُبلَّغ إليه بالتطابق؛ وحماية الودائع وقواعد السلوك مشتركة. وشرائح تسعير تحويل الراتب تعمل بالطريقة نفسها. والأهلية عمياء دينياً في الاتجاهين: غير المسلمين يتعاملون مع البنوك الإسلامية بحرية والمسلمون يحملون حسابات تقليدية.
الفروق التي تعضّ فعلاً
-
التسوية المبكرة. القرض التقليدي يراكم فائدة على رصيد متناقص، فالسداد المبكر يوفر الفائدة المتبقية ناقص الرسم المحدد بسقف 1%. أما المرابحة فتثبّت ثمن البيع الكامل مقدماً؛ والتسوية المبكرة تعتمد على منح البنك تنازلاً (إبراء) عن الربح المتبقي، وهو معتاد ومنتظر وفق معايير سلوك المصرف المركزي لكنه تقديري شكلاً. اطلب سياسة الإبراء كتابياً قبل التوقيع.
-
التأخر في السداد. العقود الإسلامية لا تركّب غرامات فائدة؛ ومبالغ التأخير عادة رسوم ثابتة يذهب جلّها للصدقات. غير أن ملفك الائتماني يسجل التعثر بالتطابق.
-
ميل التكلفة الثابتة. إجمالي المرابحة الثابت يجعل التمويل الشخصي وتمويل السيارات الإسلاميين ثابتَي السعر بطبيعتهما، وهو ما يفضله بعض المقترضين؛ والهياكل العائمة موجودة (إيجارات إجارة مرجعها الإيبور) لكن الميل الافتراضي يختلف.
-
أوراق المنتج. توقّع طبقة توقيعات إضافية (وكالات شراء، شهادات سلع). شكلية يومياً؛ وذات صلة أحياناً في النزاعات حيث يُؤخذ شكل البيع بجدية.
-
عوائد الودائع «المتوقعة». عوائد المضاربة غير مضمونة قانوناً كما تُضمن الفائدة، وإن كانت العوائد المحققة تُدار لتستقر.
التسعير: قارن الأرقام لا العناوين
معدل الربح وسعر الفائدة على المدة نفسها قابلان للمقارنة مباشرة؛ فاحسب التكلفة الإجمالية للتمويل ومكافئ معدل النسبة السنوية الذي يجب على البنكين الإفصاح عنه. لا نظام أرخص منهجياً؛ البنوك المفردة وحملاتها هي الأرخص. وشغّل قسط أي هيكل مقابل هامشك في كم يمكنك أن تقترض.
كيف تختار عملياً؟
إن كان الامتثال الشرعي يهمك، فالنظام الإسلامي ناضج وتنافسي وكامل الخدمات؛ وتحقق من اعتماد الهيئة الشرعية للمنتج المحدد إن كنت تتبع معياراً بعينه. وإن كنت تُحسّن مالياً صرفاً، فرشّح بالتكلفة الإجمالية وشروط الخروج المبكر والخدمة، ودع تصنيف العرض الفائز يكون ما يكون. وكثير من الأسر الإماراتية تنتهي هجينة: الراتب في بنك والتمويل حيث كان أفضل عرض.
المصادر والمراجع
-
المصرف المركزي، إطار الترخيص ومعايير الهيئة العليا الشرعية (centralbank.ae)
-
كتاب قواعد المصرف المركزي، النظام 29/2011 (يسري على البنوك وشركات التمويل ومنها الإسلامية)
-
إفصاحات منتجات البنوك الإسلامية والتقليدية الإماراتية المنشورة (2025 إلى 2026)
هذا المقال لأغراض المعلومات العامة ولا يُعد استشارة مالية.